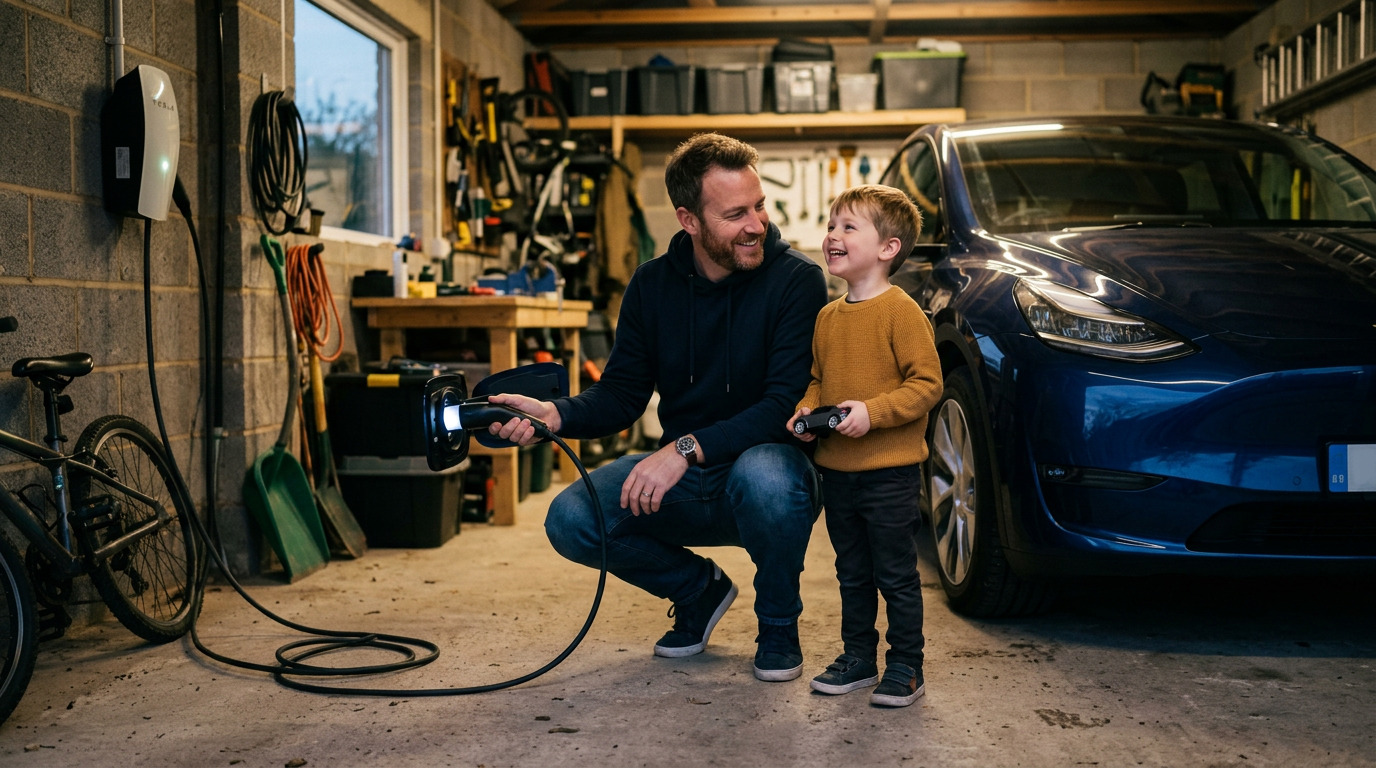

A transição energética no setor automotivo já não é mais uma promessa futurista; é a realidade das ruas. Hoje, em 2026, a infraestrutura de recarga amadureceu consideravelmente nos grandes centros urbanos e rodovias, e a presença de montadoras que apostam forte na eletrificação (como BYD, GWM, Volvo e as tradicionais que aceleraram suas linhas) consolidou os carros híbridos e elétricos como o objeto de desejo de grande parte dos brasileiros.
Quer uma análise real e imparcial do que faz sentido para o seu caso?
Simule agora: https://simulador.ativa.com.vc
No entanto, há um elefante na sala que impede que essa transição seja mais rápida: o preço.
Veículos eletrificados carregam um alto valor agregado tecnológico. Comprar um elétrico zero quilômetro ou um híbrido de ponta hoje, recorrendo a um financiamento tradicional, significa arcar com juros altíssimos sobre um valor de base que já é elevado. A parcela deforma o orçamento familiar ou empresarial.
Diante desse cenário, investidores e consumidores com visão de longo prazo adotaram uma nova tática: utilizar o Consórcio de Veículos não apenas como ferramenta de compra, mas como uma estratégia de hedge tecnológico. Mas afinal, vale a pena entrar em um grupo hoje para garantir o seu carro eletrificado nos próximos anos? A Ativa Soluções decifra essa engenharia financeira para você.
O dilema da tecnologia: Por que esperar pode ser a melhor estratégia?
Quando você financia um carro, você está comprando a tecnologia de hoje, mas pagando por ela durante os próximos 4 ou 5 anos. No mercado de combustão interna, a evolução tecnológica era lenta. Um motor de 2018 não é absurdamente diferente de um motor de 2022.
Com os carros elétricos (EVs), a curva de inovação é agressiva — muito parecida com a dos smartphones. A cada dois anos, surgem baterias mais leves, mais baratas, com maior densidade energética e que carregam em menos tempo.
Se você entrar em um consórcio hoje, com um planejamento para ser contemplado (ou ofertar um lance) daqui a 24 ou 36 meses, você estará acumulando capital sem pagar juros. Quando você sacar a sua carta de crédito, não comprará o carro que existe hoje; você usará o seu poder de compra acumulado para adquirir a tecnologia mais avançada que estará disponível no mercado amanhã, possivelmente com maior autonomia e um valor de revenda muito mais sólido.
Preservação do Poder de Compra: A Carta Atualizada
Uma das maiores preocupações de quem planeja a longo prazo é a inflação. “Se eu fizer uma carta de crédito de R$ 200.000 hoje, daqui a três anos esse dinheiro ainda vai comprar um híbrido?”
A resposta está na mecânica do consórcio inteligente. Diferente de guardar dinheiro na poupança, a carta de crédito do consórcio é atrelada a indexadores (como a Tabela da Montadora ou o IPCA). Isso significa que, se o preço médio dos veículos subir no mercado, o valor da sua carta de crédito também será reajustado para cima, garantindo que o seu poder de compra seja blindado. Sua parcela sofre um leve ajuste, mas o seu capital acompanha o mercado. Quando você for contemplado, o valor disponível será compatível com a realidade econômica do momento.
Renovação de Frota Corporativa Sustentável
Para Pequenas e Médias Empresas (PMEs), a eletrificação da frota deixou de ser apenas marketing verde e passou a ser matemática pura. Híbridos e elétricos reduzem drasticamente o custo por quilômetro rodado e o gasto com manutenção preventiva.
Contudo, descapitalizar o caixa da empresa para comprar uma frota de VUCs (Veículos Urbanos de Carga) elétricos à vista é um erro estratégico. Financiar compromete a margem de lucro da operação.
A solução é a renovação programada via consórcio. A empresa adquire as cotas hoje, embutindo as parcelas suaves no planejamento orçamentário. À medida que as cotas são contempladas, a empresa vai substituindo gradativamente seus veículos a combustão antigos pelos novos modelos elétricos. O ganho de eficiência da nova frota ajuda a pagar as parcelas restantes do grupo, sem sufocar o fluxo de caixa.
Como o consórcio protege você da depreciação
Quando você entra no showroom de uma concessionária hoje e financia 100% de um híbrido, a desvalorização inicial bate pesado. Você sai devendo ao banco muito mais do que o carro vale no mercado de usados.
Com o consórcio, ao ser contemplado, você se torna um comprador à vista. Isso te dá o poder absoluto na mesa de negociação. Você pode exigir descontos na aquisição do veículo zero quilômetro, ganhar pacotes de manutenção ou bônus de infraestrutura (como o carregador Wallbox instalado na sua casa).
Ao comprar o carro com desconto e sem pagar a taxa de juros do financiamento, a natural depreciação do bem é “absorvida” pela economia que você fez na operação de crédito. O seu patrimônio líquido fica muito mais protegido.
A estratégia do Lance Embutido para acelerar o processo
Se você não quer esperar 3 ou 4 anos para ter o seu elétrico, o consórcio ainda oferece uma saída estruturada. Ao invés de usar o seu dinheiro guardado para dar entrada num financiamento caro, você pode usar esse mesmo recurso para dar um lance no consórcio.
Em muitas administradoras, é possível utilizar o Lance Embutido (usar parte do próprio crédito da carta para potencializar o seu lance) aliado a recursos próprios. Com a inteligência de dados certa e o acompanhamento de uma assessoria especializada para entender o histórico de lances daquele grupo, é possível programar uma contemplação rápida, encurtando o tempo de espera e mantendo o benefício da isenção de juros.
O veículo do futuro exige o crédito do futuro
Comprar um veículo de alta tecnologia usando ferramentas financeiras do passado (cheque especial, CDC com taxas abusivas) é um contrassenso. A modernização da sua garagem precisa ser acompanhada da modernização do seu planejamento financeiro.
Perguntas Frequentes (FAQ)
 A consultoria da Ativa tem custo?
 Não. Nossa consultoria é gratuita. Somos remunerados pelas operadoras parceiras, sem custo adicional para você.
A Ativa atende em todo o Brasil?
Sim — presencialmente nas unidades e à distância por WhatsApp, videoconferência e e-mail.
A Ativa recomenda não contratar quando não faz sentido?
Sim. Preferimos perder uma venda a recomendar algo inadequado para o cliente.
A Ativa tem acesso a quais operadoras?
Trabalhamos com as principais administradoras de consórcio, bancos para financiamento e operadoras de planos de saúde do mercado.
 Sobre a Ativa Soluções
A Ativa Soluções é uma plataforma especializada em crédito e benefícios, conectando clientes às melhores soluções do mercado com estratégia e transparência.
 Fale com um especialista: https://ativa.com.vc/agenda